TESORERÍAS BANCARIAS. ESTO SE ESTÁ COMPLICANDO…
Las tesorerías de los bancos están transitando tiempos complejos. Las tasas de interés en los mercados internacionales no solamente presentan muy alta volatilidad sino también tendencias al alza. Esta mezcla es explosiva para aquellos tesoreros que aún no miden adecuadamente los impactos del comportamiento de las tasas EVE (en patrimonio) e INI (en margen), como los propone Basilea III. Los viejos modelos de duration, ya no hacen los aportes a la toma de decisiones financieras como lo hacían hace 15 años. Las propuestas SRP31 y SRP98 de Basilea III, de julio 2024, sobre la gestión IRRBB (riesgo de tasa de interés en libro bancario), están por ser nuevamente modificadas. El Comité estima que la revisión de hace dos años, hoy ya no es suficiente para gestionar el riesgo de tasa, por lo que propone mayores alcances en su gestión. Esto ha puesto a correr a los gestores, especialmente a aquellos que ni siquiera reactualizaron sus prácticas en el 2024. Y hacen bien en preocuparse; no deberían quedarse afuera.
Las nuevas propuestas ya en consulta de Basilea para 2027 sobre gestión IRRBB, pretenden reforzar la supervisión ante las Vulnerabilidades que deparan la inflación renaciente, los aumentos bruscos de tasas y las mayores volatilidades. Y las recomendaciones no consisten en otra recalibración de shocks, como fue la modificación del 2024. Esta vez hacen foco en modelos, supuestos de comportamiento, resultados, pérdidas latentes y efectividad de las coberturas. Ya no alcanzaría con calcular la sensibilidad del Tier1 ante perturbaciones en las curvas, sino que se espera que el tesorero, el gerente de finanzas o el ALCO, demuestren que sus modelos funcionan, que pronostican lo que se supone predicen o infieren; lo cual no es la práctica más frecuente en la banca.
Y sobre llovido, mojado. El Comité en esta última revisión hace referencia a los impactos transversales del riesgo de tasa en otros riesgos, que deben -o deberían- considerarse a través de una gestión adecuada en la implementación de metodologías NIIF9 para la determinación de pérdidas esperadas sobre los activos registrados a “costo amortizado” (la gran mayoría). Los flujos proyectados de esos activos podrían estar fuertemente impactados por la volatilidad de las tasas, tornándolos en flujos de percepción incierta, y atentando contra el modelo de negocios declarado. Asimismo, las preocupaciones del CSBB alcanzan naturalmente al riesgo de capital, recordando que el riesgo de tasa debe computarse para su cobertura en la gestión ICAAP (Proceso de Evaluación Interna de Capital). Esto requeriría al gestor asignar convenientemente capital económico, para cubrir el riesgo de tasa de las posiciones de su libro bancario como las de su libro de negociación.
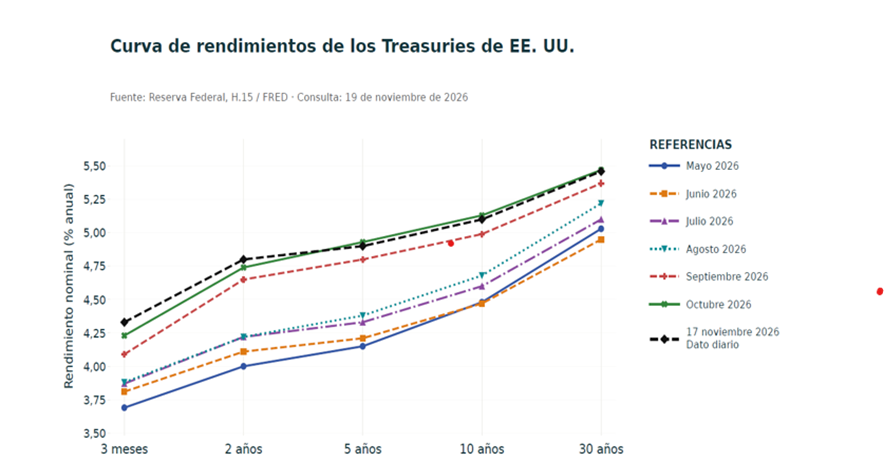
El cuadro siguiente muestra la evolución de la Curva Treasuries USA, que denotan un indisimulado comportamiento en el tiempo hacia el alza; y todas las curvas, directas.
Son ampliamente conocidas las causas que presionan al alza: los mercados de energía, los efectos arancelarios, la demanda asociada a la inversión en infraestructura de inteligencia artificial y las incertidumbres derivadas de los conflictos bélicos. Y más todavía son conocidos sus efectos. La suba de tasas empuja los precios de inversiones a la baja, incrementa el costo marginal de fondeo afectando aún más los márgenes bancarios, alienta el aumento de las PD y desajusta el valor patrimonial, entre otros muchos efectos espantosos.
Los movimientos predominantes en las curvas que se observan en la gráfica, se pueden sintetizar en: i) aumento de tasas para todos los vértices; ii) mayor ajuste producido en el tramo intermedio; iii) mayor pendiente en el tramo corto, con un aplanamiento posterior. Estos comportamientos son compatibles con las expectativas de tasas de política monetaria en USA, más altas y con primas por exposición a largo plazo. Sin perjuicio de lo anterior, debe recordarse que el perfil de la curva, por sí sola, no permite desagregar sus componentes, o sea separar cuánto corresponde a expectativas, inflación, primas por plazo y condiciones de oferta y demanda. Como sea, esto se está complicando… y, peor, quizá estemos en la parte buena.